「高配当投資って、実際どれくらい配当が入るの?」
このブログでは、投資の考え方や「もしも10年前に」シリーズを書いてきました。でも、考え方だけを書いても、本当にやっているのか伝わりにくいと思います。
そこで今回は、僕が実際に受け取ってきた配当金を、年ごとに公開します。あわせて、なんとなく投資をしていた僕が、どうして「配当投資」をするようになったのか、その流れも書いておきます。
最初から立派な高配当投資家だったわけではありません。むしろ「なんとなく」から始まった、一般の会社員の記録です。
1. 僕の配当金の推移(2023年〜2026年)
まずは数字です。
| 年 | 受け取った配当金 | 中身 |
|---|---|---|
| 2023年 | 12,394円 | 米国株(VOO) |
| 2024年 | 20,213円 | 日本株+投資信託 |
| 2025年 | 141,771円 | 日本株+投資信託 |
| 2026年 | 115,738円(10月12日時点) | 日本株+投資信託 |
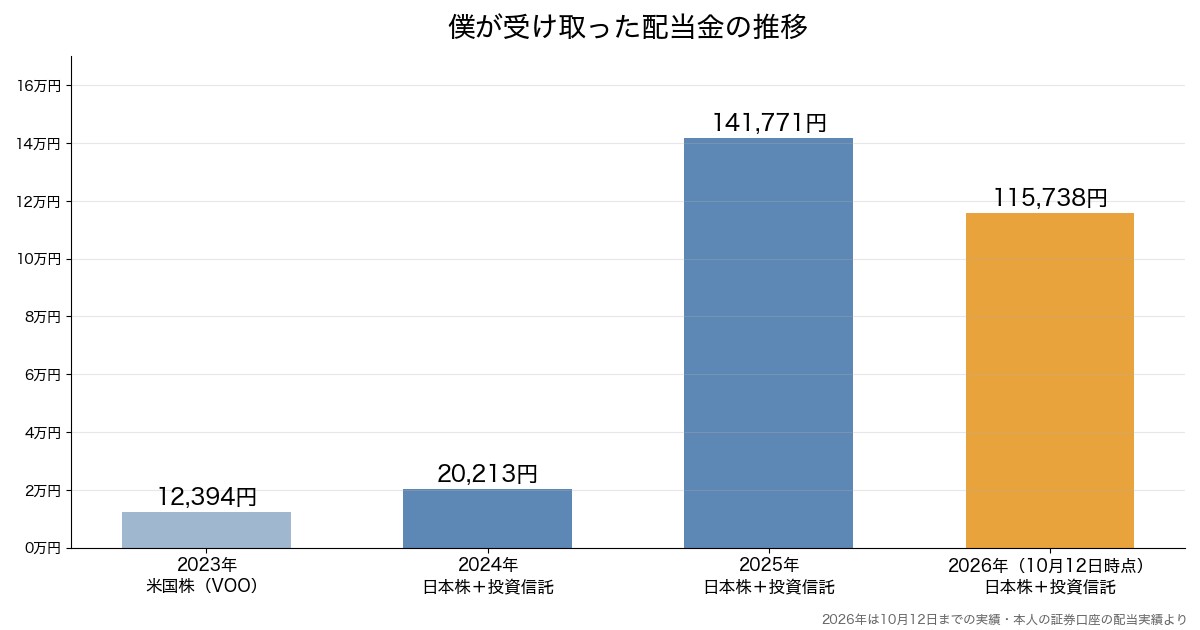
※金額は、僕の証券口座の配当実績の合計です。2026年は10月12日までの実績で、1年分ではありません。
2025年に大きく増えているのは、高配当投資を始めたときに、まとまった軍資金を入れたからです。特別な投資の腕があったわけではありません。だから、増えた倍率にはあまり意味がないと思っています。
この記事で残しておきたいのは、金額の大きさよりも、僕が配当投資にたどり着くまでの流れです。
大事なのは増えた倍率ではなく、配当投資にたどり着いた理由。
2. 最初は「なんとなく」だった
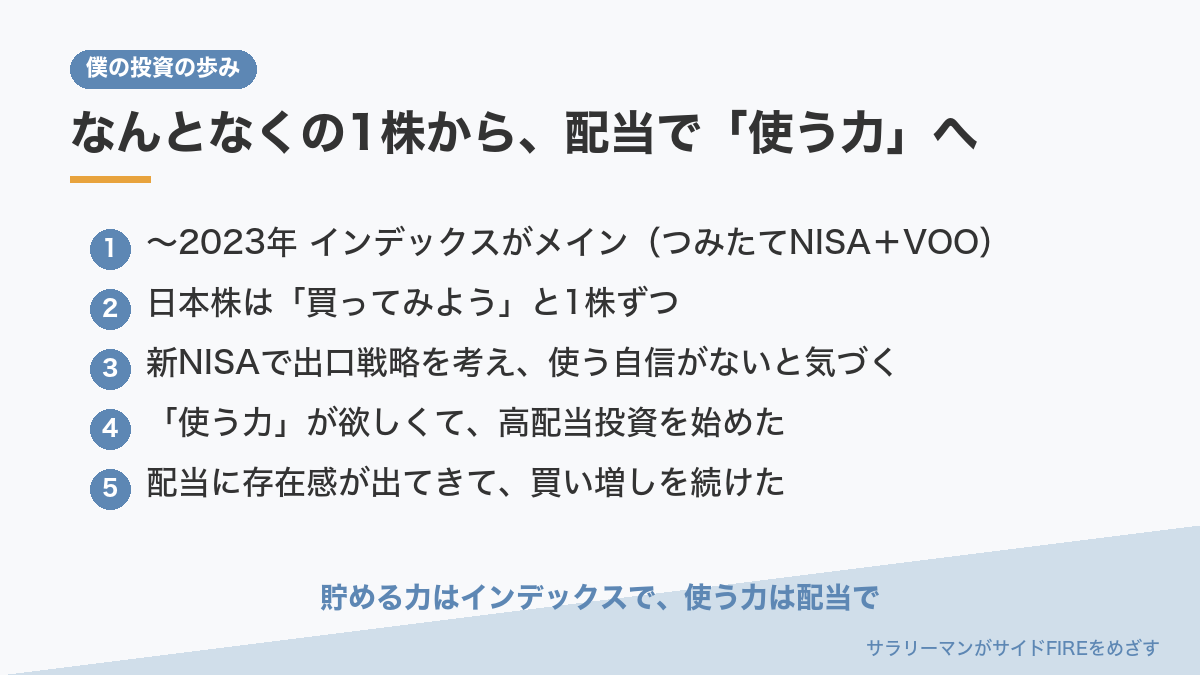
正直に書きます。もともと僕の投資は、インデックス投資がメインでした。
- つみたてNISA(旧制度)で、年40万円をインデックスファンドに積み立て
- それ以上に投資できるお金は、米国株ETFのVOOを購入
2023年の配当12,394円は、このVOOの分配金です。高配当を狙っていたわけではなく、「インデックスを買っていたら、おまけで分配金が入ってきた」というのが実際のところでした。
日本株は、ネオモバイル証券で1株ずつ買っていました。でも、配当金投資という立派なものではありません。「日本株も買ってみよう」と思っただけです。
だから、今これを読んでいる人が「自分には高配当投資なんて無理」と思っているなら、安心してください。僕も、なんとなくの1株から始めた一般人です。
3. 新NISAで「出口戦略」を考えて、高配当投資を始めた
転機は、新NISAが始まるときでした。新しい制度に合わせて、自分の投資を見直したのです。
そこで考えたのが、出口戦略です。つまり、「貯めたお金を、いつ、どうやって使うのか」。
インデックス一本でも、お金を貯めることはできます。でも僕は、貯めたお金を使う自信がありませんでした。いざ取り崩す段階になっても、「減るのが怖い」と言って使えない気がしたのです。
だから、「使う力」が欲しくて、高配当投資を始めました。株を売らなくても、配当という形でお金が入ってくる。そのお金を使う練習をしておけば、将来、資産を使う段階になっても困らないと考えたからです。
今は、新NISAの枠はインデックスで埋め、高配当株はNISAの外で持っています。役割分担の考え方は、こちらの記事にくわしく書きました。
👉 負けない投資のすすめ|会社員の僕がインデックスと高配当株を組み合わせる理由
貯める力はインデックスで。使う力は配当で。
4. 配当に「存在感」が出てきて、買い増しをするようになった
始めたばかりのころの配当は、正直に言うと小さな金額でした。入ってきても「ふーん」で終わる程度です。
でも、配当の金額が上がってくると、だんだん暮らしの中で存在感が出てきました。趣味のお金を配当でまかなえるようになると、「投資のおかげで、今の生活が少し楽しくなっている」と実感できます。
そこから、さらに買い増しをするようになりました。配当が増える → 存在感が出る → もっと育てたくなって買い増す → また配当が増える。この流れができてから、僕の投資は「なんとなく」ではなく、はっきり配当投資になったと思います。
配当は、存在感が出てきてからが本当のスタート。
5. おまけのポイ活:ポイントで高配当ファンドを買う
配当の中身の「投資信託」についても書いておきます。
僕は、三井住友カードのポイントを使って、「SBI 日本高配当株式(分配)ファンド(年4回決算型)」を買っています。名前のとおり、年4回の決算ごとに分配金が出るタイプのファンドです。
これはあくまでおまけのポイ活です。自分のお金を新しく出しているわけではなく、普段の買い物でたまったポイントを、使わずに投資に回しているだけ。それでも、少しずつ分配金が入ってくるのはうれしいものです。
ポイントは、なんとなく使うとすぐに消えてしまいます。「ポイントは投資に回す」と決めておくだけで、知らないうちに配当の種が育っていきます。
6. 配当金は「使う練習」に使っている
受け取った配当金は、趣味に使うお金にしています。
投資を続けていると、お金を貯めることはどんどん得意になります。でも、使う力は、意識しないと育ちません。だから、お金がたまり切る前から、配当の範囲で使う練習をしています。
配当で趣味を楽しむと、「投資のおかげで、今の暮らしが少し豊かになっている」と実感できます。これが、インデックス投資だけでは得られなかった感覚です。何十年も先のためだけに我慢するのではなく、今も少しずつ投資の恩恵を受けられる。それが、続けるための力になっています。
配当は、将来の自分からの「おこづかいの前払い」。
7. 公開してみて思うこと、これからのこと
数字を並べてみて、あらためて感じたのは、金額が一気に増えたことより、配当に存在感が出てきてから、投資への向き合い方が変わったことのほうが大きいということです。
一方で、正直に言うと不安もあります。配当の金額が小さいうちは、「これで意味があるのか」と思うこともありました。それでも、持ち続けることで配当が積み上がっていくのは、「もしも10年前に」シリーズで見てきた会社の配当表と同じです。
2026年は、10月の時点で115,738円。日本株は12月に中間配当を受け取る会社も多いので、ここからまだ増える見込みです。年末には、また結果を公開する予定です。
なお、このブログでは、個別の銘柄を「買うべき」とすすめることはしません。あくまで、一般の会社員の僕がやっていることの記録です。
8. まとめ
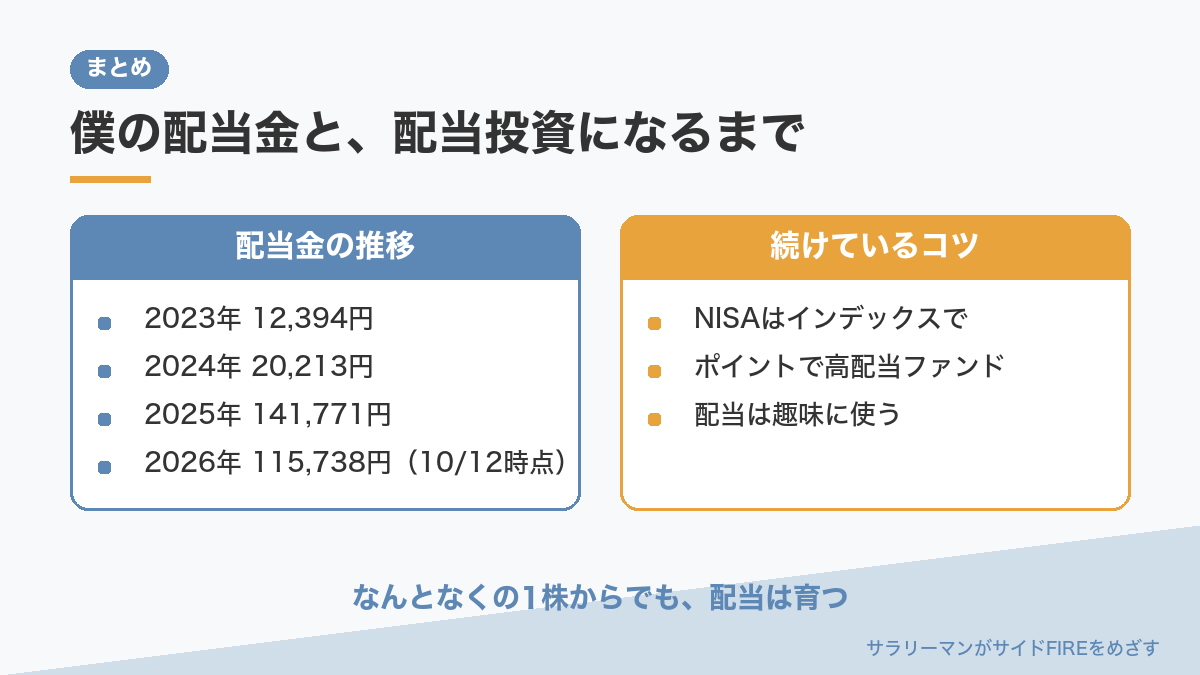
- 僕の配当金は、2023年 12,394円 → 2024年 20,213円 → 2025年 141,771円(2025年は始めたときの軍資金の分が大きい)
- 2026年は10月12日時点で115,738円
- 最初はインデックスがメイン。日本株は「なんとなく」1株から
- 新NISAで出口戦略を考え、「使う力」が欲しくて高配当投資を始めた
- 配当に存在感が出てきてから、買い増しをするようになり、はっきり「配当投資」になった
- ポイントで高配当ファンドを買う「おまけのポイ活」も
- 配当金は趣味に使って、使う練習をしている
高配当投資は、特別な人だけのものではありません。なんとなくの1株からでも、配当は育っていきます。これからも、僕の配当の記録を公開していきます。
配当がどう育つのかは、「もしも10年前に」シリーズでも見ることができます。
👉 もしも10年前にソフトバンクG株を買っていたら|配当と株価で7.24倍に
※本記事は情報提供を目的としたもので、特定の金融商品の購入を勧めるものではありません。投資は自己責任でお願いします。
コメント