「高配当株を買いたいけど、どの株を選べばいいかわからない」
高配当株は、利回りの高さだけで選ぶと失敗しやすいと言われます。かといって、プロのように細かく分析するのは、会社員で子育て中の僕には続けられません。
そこで僕は、高配当株を買うときのルールを5つに決めています。この記事では、そのルールと、「買う・買わない」の判定のしかたを公開します。
先に書いておくと、これは僕の自己流のルールです。誰にとっても正解というものではありません。このルールで判断した結果も、あくまで僕自身の判断です。投資の判断は、ご自身の責任でお願いします。
1. なぜ「買い方のルール」を決めるのか
理由は3つあります。
- 迷わないため:ニュースや話題に振り回されず、同じ物差しで判断できる
- 放置できる株を選ぶため:買ったあとに何度も売り買いしなくていい会社を、最初に選んでおく
- 負けない投資のため:大きく勝つより、長く市場に居続けることを大事にしている
僕の投資の考え方は、こちらの記事にまとめています。
👉 負けない投資のすすめ|会社員の僕がインデックスと高配当株を組み合わせる理由
ルールは、迷ったときに自分を守ってくれる。
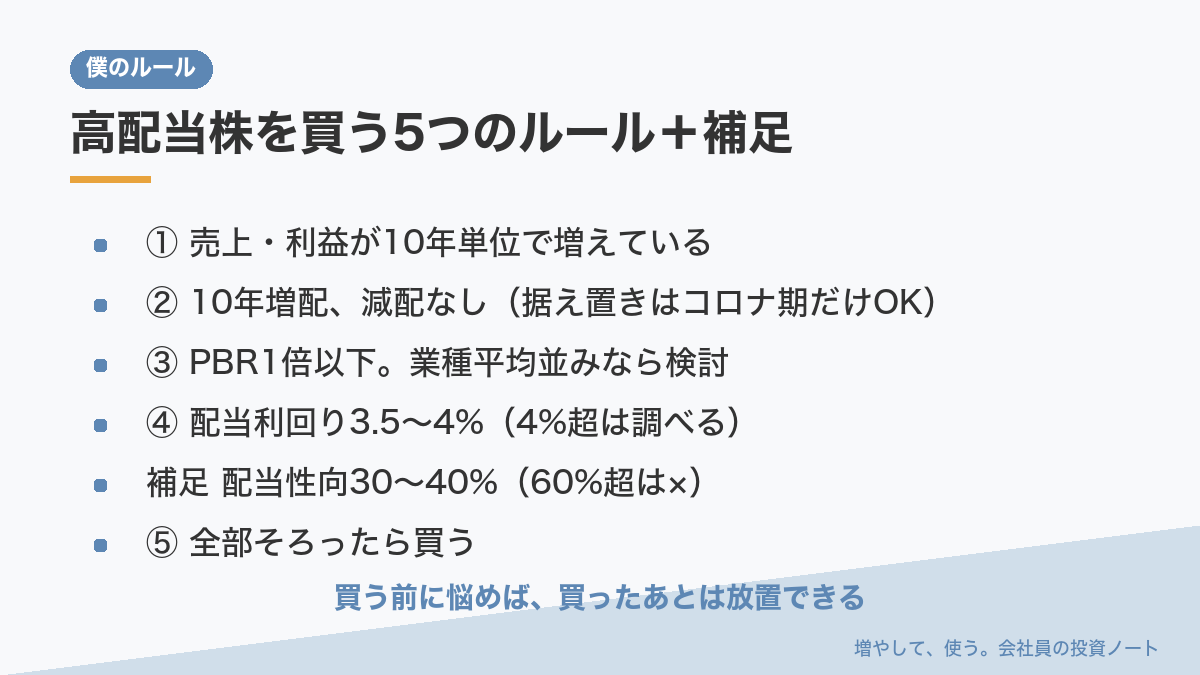
2. ルール① 売上と利益が、10年単位で増えている
まず見るのは、会社の稼ぐ力です。売上と利益が、10年前と比べて増えていて、全体として右肩上がりになっているかを確認します。1年ごとの増減ではなく、10年単位で見るのがポイントです。
途中で下がった年があっても、コロナの時期や業界の波、一時的な会計上の損失など、下がった理由をはっきり説明できて、その後回復していればOKとしています。10年前より減っている会社や、赤字が続いて回復していない会社は、候補から外します。
配当は、会社が稼いだ利益から出るものです。稼ぐ力が伸びていなければ、配当が増え続けることもありません。
3. ルール② 10年間増配していて、減配したことがない
次に、配当の歴史を見ます。基本は10年間、増配が続いていることです。
コロナで売上が落ちた時期に、増配できずに配当を据え置いていた場合は、OKにしています。業績が苦しいときに配当を減らさなかったのは、むしろ株主に配当を出し続ける意志が強い証拠だと考えているからです。
一方で、減配が1回でもあればNGです。コロナ期以外で増配が止まった(据え置きになった)年がある場合も、NGにしています。配当を生活費の一部にしたいサイドFIREでは、配当が減ることがいちばん困るからです。
コロナ期の据え置きはOK。それ以外の据え置きと減配はNG。
4. ルール③ PBRで割安かを確認する
いい会社でも、高すぎる値段で買うと、配当利回りが下がってしまいます。そこで、PBR(株価純資産倍率)で、今の株価が割安かを確認します。
- PBR1倍以下:基本の合格ライン
- 1倍を超えていても、業種の平均並み:検討する価値あり
- 業種の平均より高い:今は見送り
業種によって、PBRの水準はかなり違います。だから、1倍という数字だけで切り捨てず、同じ業種の平均と比べるようにしています。
業種ごとのPBRの平均(プライム市場)
参考に、東証プライム市場の業種ごとのPBRの平均をまとめました。PBRが1倍以下の業種は太字にしています。
| 業種 | PBR(平均) | PER(参考) |
|---|---|---|
| 水産・農林業 | 1.0倍 | 11.4倍 |
| 鉱業 | 0.9倍 | 11.6倍 |
| 建設業 | 1.4倍 | 12.0倍 |
| 食料品 | 1.9倍 | 24.0倍 |
| 繊維製品 | 1.1倍 | 37.1倍 |
| パルプ・紙 | 0.6倍 | 15.7倍 |
| 化学 | 1.5倍 | 23.1倍 |
| 医薬品 | 1.9倍 | 24.3倍 |
| 石油・石炭製品 | 1.0倍 | 13.0倍 |
| ゴム製品 | 1.2倍 | 13.8倍 |
| ガラス・土石製品 | 1.4倍 | 18.6倍 |
| 鉄鋼 | 0.6倍 | 21.4倍 |
| 非鉄金属 | 2.9倍 | 24.7倍 |
| 金属製品 | 1.1倍 | 21.1倍 |
| 機械 | 2.2倍 | 25.4倍 |
| 電気機器 | 3.7倍 | 44.8倍 |
| 輸送用機器 | 0.9倍 | 16.3倍 |
| 精密機器 | 3.0倍 | 31.4倍 |
| その他製品 | 2.5倍 | 22.3倍 |
| 電気・ガス業 | 0.7倍 | 14.3倍 |
| 陸運業 | 1.1倍 | 13.0倍 |
| 海運業 | 1.0倍 | 13.5倍 |
| 空運業 | 1.1倍 | 9.2倍 |
| 倉庫・運輸関連業 | 1.2倍 | 14.4倍 |
| 情報・通信業 | 2.0倍 | 13.0倍 |
| 卸売業 | 1.8倍 | 17.3倍 |
| 小売業 | 2.5倍 | 27.7倍 |
| 銀行業 | 1.6倍 | 18.4倍 |
| 証券、商品先物取引業 | 1.2倍 | 10.6倍 |
| 保険業 | 1.6倍 | 12.9倍 |
| その他金融業 | 1.3倍 | 14.8倍 |
| 不動産業 | 1.3倍 | 13.2倍 |
| サービス業 | 2.0倍 | 41.3倍 |
※2026年9月末時点、東証プライム市場の加重平均。出典:日本取引所グループ「規模別・業種別PER・PBR」(KabuGraphの集計より)。公表値は小数第1位までのため、「1.0倍」には1倍をわずかに下回る業種も含まれます。数値は毎月更新されるので、判断するときは最新の値を確認してください。
こうして並べると、業種によってPBRの水準がまったく違うことがわかります。鉱業、パルプ・紙、鉄鋼、輸送用機器、電気・ガス業は平均でも1倍を下回る一方、電気機器(3.7倍)や精密機器(3.0倍)は平均が3倍前後です。同じ「PBR2倍」でも、電気機器なら平均より割安、銀行なら割高。だから僕は、1倍という数字だけで切り捨てず、業種の平均と比べて判断しています。
5. ルール④ 配当利回りは3.5〜4%(理想は4%)
配当利回りは、3.5〜4%の範囲を目安にしています。理想は4%です。
利回りは高ければ高いほどいい、というわけではありません。4%を超える場合は、なぜそこまで高いのかを調べてから判断します。株価が大きく下がって利回りが上がっているだけなら、業績が悪くなっているサインかもしれないからです。
逆に、3.5%未満の場合は、僕の高配当株の枠では見送ります。
高すぎる利回りには、高い理由がある。
6. 補足ルール 配当性向は30〜40%が理想
もう1つ、補足として見ているのが配当性向です。配当性向は、会社が稼いだ利益のうち、何%を配当に回しているかを表します。
僕の理想は30〜40%くらいです。配当性向が高すぎる会社は、利益を配当に使いすぎていると判断しています。利益のほとんどを配当に回していると、増配する余力や、業績が落ちたときに配当を守る余裕が小さくなるからです。
- 30〜40%:合格
- 40〜60%、または30%未満:会社の配当方針や理由を調べてから判断
- 60%超:配当に利益を使いすぎているので見送り
ただし、その年だけ利益が落ちて配当を据え置くと、配当性向は一時的に高くなります。1年の数字だけでなく、数年の推移と理由を見るようにしています。
ちなみに、配当利回り、配当性向、PER(株価収益率)には「配当利回り=配当性向÷PER」という関係があります。配当性向35%で利回り4%になるのは、PERが約8.75倍のとき。つまり、ルール④と補足ルールを両方満たすのは、利益に対して株価が割安で、無理をせずに配当を出している会社です。ルール③のPBRと合わせて、割安さを二重に確かめる形になっています。
補足 利益が増えた年は、増配しているか
もう1つ、配当の歴史と一緒に見ているのが、利益が増えた年に、きちんと増配しているかです。利益が増えたのに配当を据え置く会社は、株主への還元より、ほかのことにお金を回したい会社かもしれません。
- 利益が増えた年は、すべて増配:合格(コロナ期の据え置きは除外)
- コロナ期以外で、増配しなかった年が1回:理由を調べて判断
- 増配しなかった年が2回以上:見送り
配当は、無理なく出しているかまで見る。
7. ルール⑤ 全部そろったら買う
最後のルールは、判断のしかたです。基本は、①〜④と補足ルールがすべて合格したときだけ買う。1つでも欠けていたら、見送ります。
「全部そろうまで待つ」のは、正直なかなか大変です。でも、そのおかげで、買ったあとに慌てて売ることがほとんどありません。買う前に悩んでおけば、買ったあとは放置できる。これが僕のやり方です。
8. 判定のしかた:○・△・×
実際に判断するときは、それぞれのルールを3段階で判定します。
| ルール | ○(合格) | △(要検討) | ×(不合格) |
|---|---|---|---|
| ① 売上・利益 | 10年前より増えていて、全体として右肩上がり | — | 10年前より減っている/赤字が続く/回復していない |
| ② 配当 | 10年増配(コロナ期の据え置きはOK) | — | 減配がある/コロナ期以外に据え置きがある |
| ③ PBR | 1倍以下 | 1倍超でも業種の平均並み | 業種の平均より高い |
| ④ 配当利回り | 3.5〜4% | 4%超(理由を調べる) | 3.5%未満 |
| 補足 利益が増えた年の増配 | すべて増配(コロナ期は除外) | 増配しなかった年が1回 | 増配しなかった年が2回以上 |
| 補足 配当性向 | 30〜40% | 40〜60%、または30%未満(方針・理由を調べる) | 60%超 |
そして、最後に結論を出します。
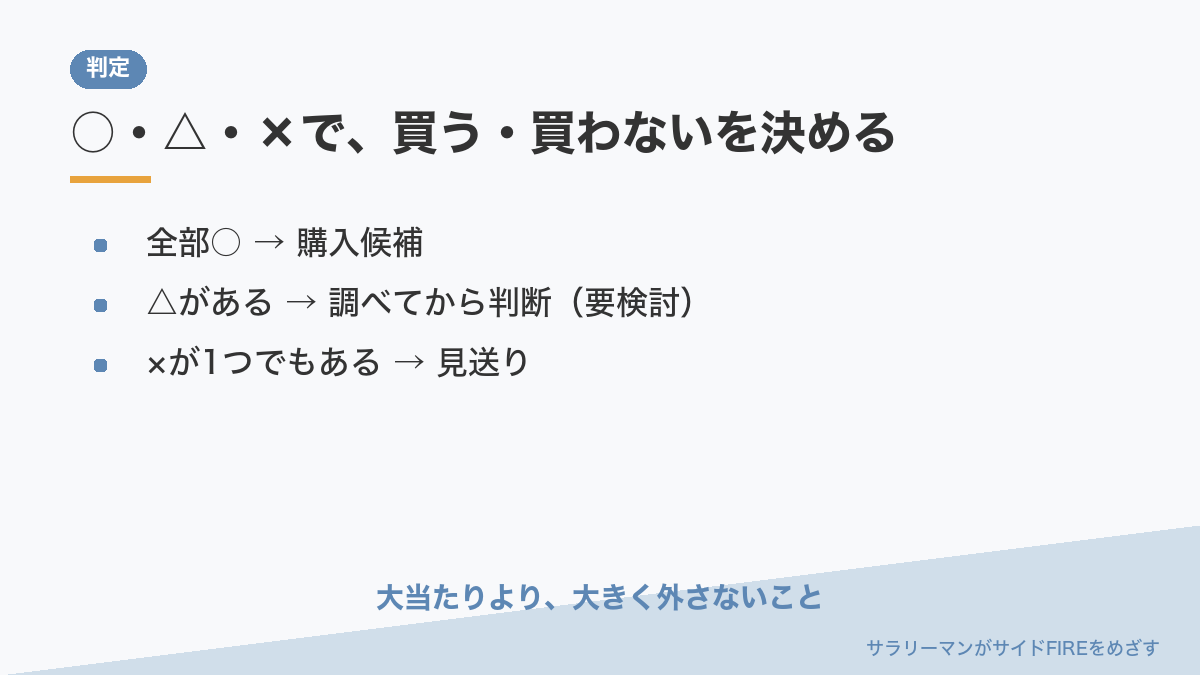
- 全部○:購入候補
- △がある:調べてから判断(要検討)
- ×が1つでもある:見送り
9. 「もしも10年前に」シリーズも、このルールで判定していく
このブログでは、「もしも10年前にこの株を買っていたら」というシリーズで、時価総額の大きい日本企業を1社ずつ振り返っています。これからは、このシリーズの記事にも、このルールで判定した結果を入れていきます。
例えば、シリーズで取り上げた8社の「10年前に買った時点の配当利回り」を、ルール④だけで見るとこうなりました。
| 会社 | 購入当時の配当利回り | ルール④の判定 |
|---|---|---|
| 三菱UFJフィナンシャル・グループ | 3.44% | ×(わずかに3.5%未満) |
| ソフトバンクグループ | 0.63% | × |
| トヨタ自動車 | 3.49% | ×(わずかに3.5%未満) |
| アドバンテスト | 0.72% | × |
| 東京エレクトロン | 2.70% | × |
| 三井住友フィナンシャルグループ | 4.42% | △(4%超なので理由を調べる) |
| 日立製作所 | 2.29% | × |
| リクルートホールディングス | 1.19% | × |
※各社とも、2016年10月に買った場合の値です。買う前の1年間の1株配当÷購入時の株価で計算しています(データ:Yahoo Finance)。
こうして見ると、10年で何倍にもなった会社の多くは、当時の配当利回りが低い会社でした。つまり、僕のルールでは、その多くを10年前に買えていなかったことになります。
それでいいと思っています。僕のルールは、大きく値上がりする株を見つけるためのものではなく、配当を受け取りながら、安心して長く持てる株を選ぶためのものだからです。
大当たりを逃しても、ルールを守れば大きく外さない。
10. まとめ
- ルール① 売上と利益が、10年単位で増えている(途中の減少は理由がわかればOK)
- ルール② 10年間増配していて、減配したことがない(据え置きはコロナ期だけOK)
- ルール③ PBR1倍以下が基本。業種の平均並みなら検討
- ルール④ 配当利回りは3.5〜4%。4%超は理由を調べる
- 補足ルール 利益が増えた年は増配しているか
- 補足ルール 配当性向は30〜40%が理想。60%超は使いすぎ
- ルール⑤ 全部そろったら買う
ルールを決めておくと、迷う時間が減り、買ったあとも落ち着いて持ち続けられます。もし自分のルールがまだない人は、このルールをたたき台にして、自分なりのルールを作ってみてください。
※本記事のルールは、運営者の自己流の基準です。このルールによる判定は、運営者自身の判断を記録したもので、特定の金融商品の購入や売却を勧めるものではありません。投資は自己責任でお願いします。
コメント