「10年前に、あの株を買っておけば…」。投資をしていると、一度はそう思ったことがあるのではないでしょうか。
シリーズ「もしも10年前にこの株を買っていたら」の6社目です。日本の時価総額が大きい会社を上から順に、「10年前に100株買っていたら、株価と配当でいくらになったか」を実際のデータで計算しています。
今回は、時価総額6位の三井住友フィナンシャルグループ(8316)です。三井住友銀行を中心に、カードや証券なども持つメガバンクグループです。
シリーズ1社目の三菱UFJは7.69倍でした。同じメガバンクの三井住友FGは6.54倍。数字だけ見ると近いのですが、年ごとに見ていくと、高配当株を考えるうえで大事なヒントが詰まっていました。
この記事で分かること:
- 10年前に100株買っていたら、今いくらになっているか
- 配当が毎年いくら入ってきたか(年ごとの表)
- 株価が「ほぼ横ばい」だった数年間に、配当はどう動いたか
- 新NISAでS&P500を積み立てる僕が、この10年を見て考えたこと
1. 計算の前提
まず、計算のルールです。
- 2016年10月14日の終値で100株を購入
- 配当は再投資せず、受け取るだけ
- 税金・手数料は考えない(税引き前)
- 株式分割は株数に反映
三井住友FGは、この10年で2回の株式分割をしています。
- 2024年:1株を3株に分割(基準日は2024年9月30日、効力発生日は10月1日)
- 2026年:1株を2株に分割(基準日は2026年9月30日、効力発生日は10月1日)
2024年の分割の目的は、投資単位あたりの金額を引き下げて、より投資しやすい環境を整え、投資家層を広げることとされています(三井住友フィナンシャルグループ 株式分割に関するお知らせ(2024年5月15日))。2026年の分割は、2026年5月13日の取締役会で決議されました(三井住友フィナンシャルグループ 基準日公告(2026年9月15日))。
3倍と2倍の分割を合わせると、最初に買った100株は、今は600株になっています。データはYahoo Financeから取得し、2026年10月9日時点の終値で計算しました。
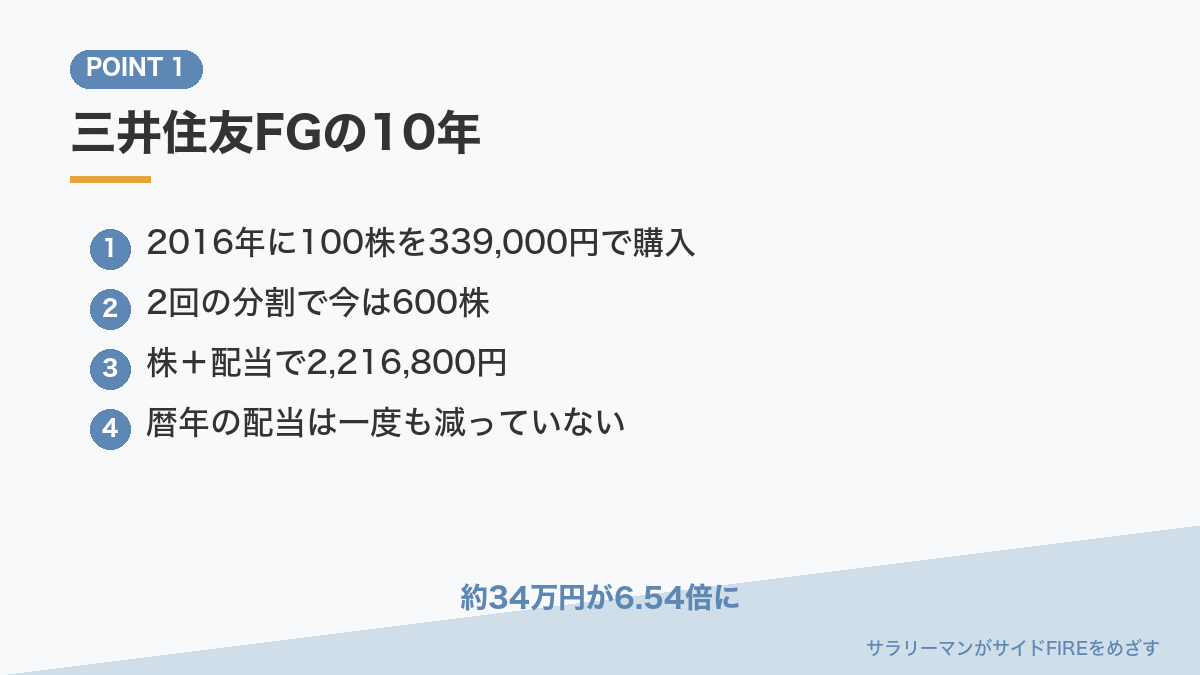
今の株価3,256円は、10年前の3,390円より安く見えます。でも、株数は6倍になっています。
2. 結果:100株が6.54倍に
結果はこうなりました。
| 買った日 | 2016年10月14日 |
| 当時の株価 | 3,390円 |
| 投資額(100株) | 339,000円 |
| 今の株数 | 600株(2回の分割による) |
| 今の株価(2026年10月9日) | 3,256円 |
| 今の評価額 | 1,953,600円 |
| 株の値上がり率 | +476.3% |
| 10年間の配当合計 | 263,200円 |
| 株+配当の合計 | 2,216,800円 |
| トータルリターン | +553.9%(6.54倍) |
33万9,000円が、株と配当を合わせて221万6,800円。約34万円が、約222万円になった計算です。
当時の投資額は約34万円。前回の東京エレクトロン(約89万円)と比べると、会社員でもボーナスなどで手が届きやすい金額だったと思います。
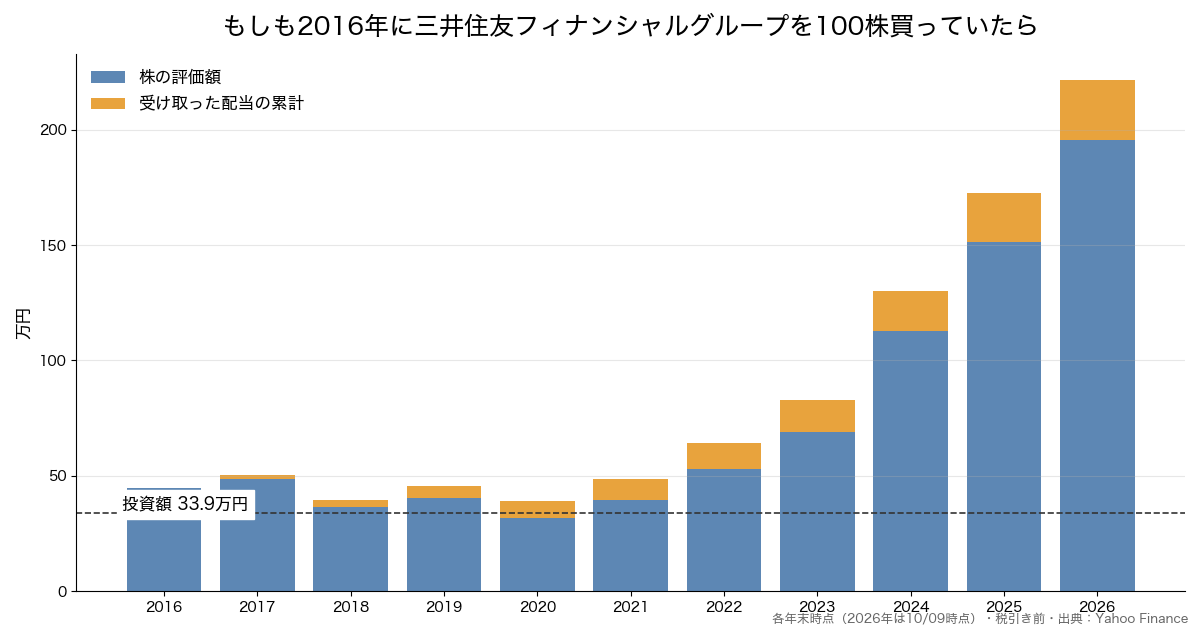
① 配当が毎年いくら入ったか
配当の流れを年ごとに見てみます。1株配当は、今の600株に合わせた「分割調整後」の金額です。
| 年 | 1株配当(分割調整後) | 受け取った配当 | 年末の評価額 | 累計配当 |
|---|---|---|---|---|
| 2016年※ | 0円 | 0円 | 446,000円 | 0円 |
| 2017年 | 25.83円 | 15,500円 | 486,800円 | 15,500円 |
| 2018年 | 29.17円 | 17,500円 | 364,500円 | 33,000円 |
| 2019年 | 30.83円 | 18,500円 | 403,800円 | 51,500円 |
| 2020年 | 32.5円 | 19,500円 | 318,800円 | 71,000円 |
| 2021年 | 33.33円 | 20,000円 | 394,300円 | 91,000円 |
| 2022年 | 36.67円 | 22,000円 | 529,600円 | 113,000円 |
| 2023年 | 43.33円 | 26,000円 | 688,000円 | 139,000円 |
| 2024年 | 52.5円 | 31,500円 | 1,129,200円 | 170,500円 |
| 2025年 | 70円 | 42,000円 | 1,512,300円 | 212,500円 |
| 2026年※ | 84.5円 | 50,700円 | 1,953,600円 | 263,200円 |
※2016年は10月14日からの約2か月半、2026年は10月9日までのデータで、どちらも1年分ではありません。2026年の「年末の評価額」は10月9日時点の値です。表はYahoo Financeのデータを暦年(1〜12月)で集計したもので、会社の決算期(3月期)ごとの年間配当とは区切りがずれます。配当は権利落ち日の年に計上しているため、2026年には12月に支払われる予定の中間配当も含みます。
※2026年分について:Yahoo Financeのデータでは、2026年9月の中間配当が分割前の金額(1株90円)のまま記録されていました。この配当は分割前の株数を基準に支払われるため、分割調整後の金額(1株45円)で計算し直しています。会社の決算短信では、2027年3月期の中間配当は90円、分割を考慮した期末配当は45円とされています(三井住友フィナンシャルグループ 2027年3月期 第1四半期決算短信(2026年7月31日))。分割前の300株×90円と同じ金額です。
年間の配当は、2017年の15,500円から2025年の42,000円へ。表を見ると、暦年で見た配当は、10年間一度も減っていません。
② 取得額に対する配当利回りは12.39%
直近の1年分そろっている2025年で見ると、最初の投資額に対する配当利回りは12.39%です。最初に出した33万9,000円に対して、1年で1割以上の配当が入ってくる計算です。
10年の配当合計は263,200円。最初の投資額の339,000円にはまだ届いていませんが、株を売らずに、これだけの現金を受け取っていたことになります。
③ 最初の5年は「ほぼ横ばい」だった
今回いちばん注目したいのが、年末の評価額です。
- 2017年末:486,800円
- 2018年末:364,500円
- 2019年末:403,800円
- 2020年末:318,800円(投資額の339,000円を下回る)
- 2021年末:394,300円
2017年から2021年までの5年間、評価額は30万〜40万円台を行ったり来たりしていました。2020年末には、買ったときの金額を下回っています。
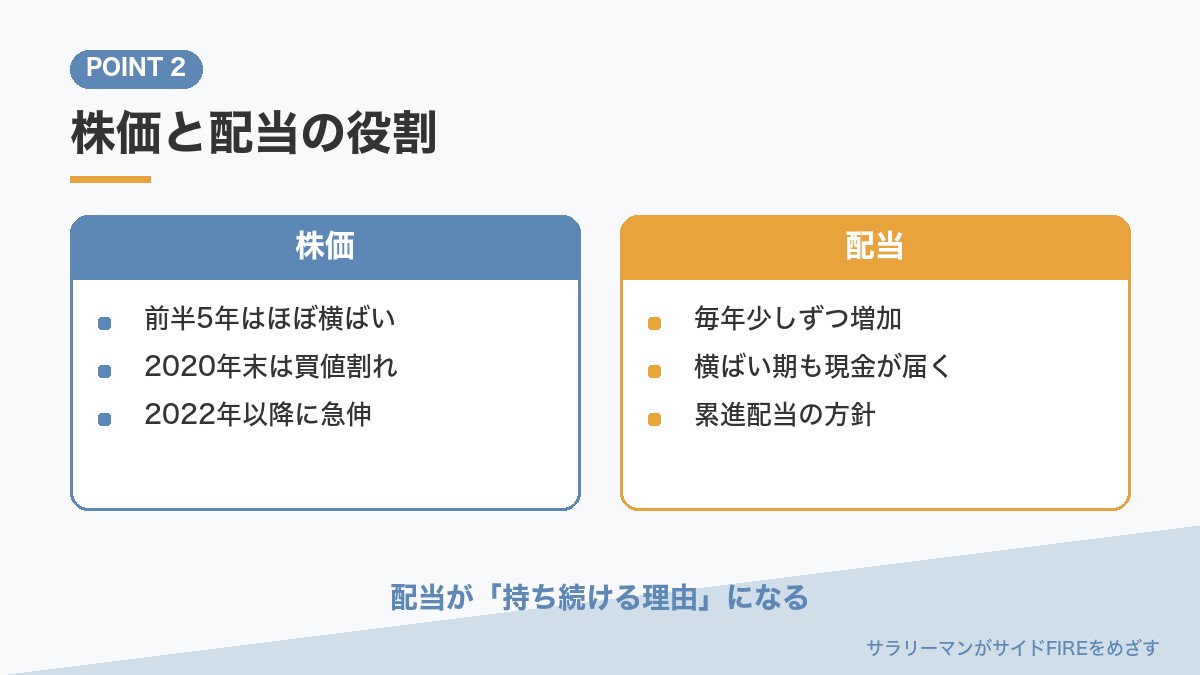
それでも、この間も配当は15,500円、17,500円、18,500円、19,500円、20,000円と、毎年少しずつ増えていました。株価が動かない時間を支えていたのは、配当でした。
大きく伸びたのは2022年以降です。2021年末の394,300円から、2024年末には1,129,200円、2026年10月には1,953,600円になっています。
6.54倍の前半5年は、「何も起きない株」を持ち続ける時間でした。
配当利回りはどうだった?(買ったときと、持ち続けた場合)
「この株を買うかどうか」を考えるには、配当利回りを知ることが欠かせません。買ったときの利回りと、その後の利回りの変化を計算しました。
買ったとき(2016年10月14日)の配当利回りは4.42%です。買う前の1年間に支払われた1株配当25円を、買ったときの株価565.0円で割った値です(どちらも分割調整後)。分割前の当時の実際の金額でいうと、1株配当150円÷株価3,390円で、同じ利回りになります。
| 時点 | 1株配当 | 株価 | その時点の配当利回り | 持ち続けた場合の利回り |
|---|---|---|---|---|
| 買ったとき(2016年10月) | 25円 | 565.0円 | 4.42% | — |
| 2017年 | 25.83円 | 811.3円 | 3.18% | — |
| 2018年 | 29.17円 | 607.5円 | 4.80% | 5.16% |
| 2019年 | 30.83円 | 673.0円 | 4.58% | 5.46% |
| 2020年 | 32.5円 | 531.3円 | 6.12% | 5.75% |
| 2021年 | 33.33円 | 657.2円 | 5.07% | 5.90% |
| 2022年 | 36.67円 | 882.7円 | 4.15% | 6.49% |
| 2023年 | 43.33円 | 1,146.7円 | 3.78% | 7.67% |
| 2024年 | 52.5円 | 1,882.0円 | 2.79% | 9.29% |
| 2025年 | 70円 | 2,520.5円 | 2.78% | 12.39% |
| 今(2026年10月9日) | 84.5円 | 3,256.0円 | 2.60% | 14.96% |
※1株配当と株価は分割調整後の値です。株価は、買ったときは購入日の株価、各年は年末の株価、今は10月9日の株価です。1株配当は、買ったときと今は直近1年間、各年はその年(1〜12月)の合計です。「その時点の配当利回り」=1株配当÷その時点の株価(その時点で新しく買う人の利回り)。「持ち続けた場合の利回り」=1株配当÷買ったときの株価(2016年に買って持ち続けている人の利回り)。
持ち続けた場合の今の利回りは14.96%です。買ったときの4.42%から、持ち続けて増配を受け取ることで約3.4倍に上がっています。増配が続けば、持ち続けている自分にとっての利回りは年々上がっていきます。一方で、今新しくこの株を買う人の利回りは2.60%です。
僕が高配当株を選ぶときの利回りの目安は3.5〜4%くらいです。三井住友FGの買ったときの利回り4.42%は、この目安より高い水準でした。
3. この10年で何が株価と配当を動かしたのか
① 「金利のある世界」への変化
銀行は、預金で集めたお金を貸し出し、その金利の差(利ざや)で稼ぐ商売です。日本では長い間、超低金利が続き、銀行にとっては稼ぎにくい環境でした。
流れが変わったのが2024年3月です。日本銀行はマイナス金利政策を解除し、約17年ぶりの利上げとなりました(三菱UFJアセットマネジメント マーケットレポート(2024年3月19日))。金利が上がると銀行の金利収入が増えやすいため、銀行株は上がりやすいとされています(楽天証券 トウシル)。
表で2022年以降に評価額が大きく伸びているのは、こうした金利をめぐる環境の変化と重なります。シリーズ1社目の三菱UFJでも、同じような動きが見られました。
② 最高益と増配の継続
2026年5月の時点で、三井住友FGは2027年3月期に4期連続の最高益、6期連続の増配を予定していると報じられています。あわせて、1,800億円の自社株買いと、1株を2株にする株式分割も発表されました(楽天証券 トウシル(2026年5月19日))。
配当予想は、2027年3月期が分割前の基準で年間180円です。2026年3月期の実績は年間157円でした(決算短信(2026年7月31日))。
③ 配当の決め方
三井住友FGは、配当を株主還元の基本とし、配当性向40%を維持しながら、利益の成長による増配をめざすとしています。また、累進的配当の方針を「減配しない」から「毎期増配」へ一歩進める考えも示しています(三井住友フィナンシャルグループ IR資料(2026年6月))。
前回の東京エレクトロンは「利益の50%」の業績連動型で、配当が減った年もありました。同じ「配当性向」でも、「累進配当」がつくかどうかで、配当の安定感はかなり変わります。
株価は環境で大きく動く。でも、配当の「方針」は会社が自分で決めている。
4. 僕の場合:三井住友FGの10年を見て考えたこと
10年前の三井住友FGの配当利回りは4.42%でした。配当利回りが3%を超えていたので、当時の僕なら購入を検討したかもしれません。
ただ、金融業界には、ほかにも配当利回りが高い株があります。同じ業界で選ぶなら、もっと利回りの高い株を選んで、三井住友FGは買わなかっただろうと思います。
僕は今、SBI証券の新NISAでS&P500のインデックスファンドを積み立てています。あわせて、NISAの外で日本の高配当株にも投資しています。
今回の結果を見て、考えたことは3つです。
1つ目は、「横ばいの5年」を耐えられるかどうかです。2017年から2021年まで、評価額はほとんど増えず、2020年には買値を下回っていました。もし値上がりだけを期待して持っていたら、僕は途中で手放していたかもしれません。僕が高配当株に期待しているのは、値上がりより「長く持ち続けられる理由」です。毎年少しずつ増える配当は、横ばいの時間を待つための「お駄賃」になると感じました。
2つ目は、配当の「方針」を見ることの大切さです。僕が高配当株を選ぶときは、10年連続で増配しているか、業績が下がった年も増配したかを見ています。今回の表でも、暦年で見た配当は一度も減っていませんでした。累進配当を掲げる会社の配当は、サイドFIREで「生活費の一部」として計算に入れやすい配当だと思います。
3つ目は、「何倍になったか」より「長く市場にいられたか」です。6.54倍という結果は、最初の5年に降りなかった人だけが受け取れたものです。僕がS&P500の積立を土台にして、高配当株でメンタルを整えているのは、まさにこの「降りない」ためです。僕の投資の考え方でも書いたとおり、効率も大事ですが、居心地のよさも大事だと思っています。
僕の買い方ルールで判定すると
最後に、僕が高配当株を選ぶときのルールで、今の時点の三井住友FGを判定してみます。
| ルール | 今の状況 | 判定 |
|---|---|---|
| ① 売上・利益(10年単位) | 経常利益は2016年3月期の9,853億円から2026年3月期の2兆3,033億円へ、当期利益も0.65兆円から1.58兆円へ増加。2021年3月期の減益はコロナ期で、その後回復(IRBANK) | ○ |
| ② 10年増配(減配なし、コロナ期以外の据え置きなし) | 2017年3月期に25円で据え置き(コロナ期以外)。2021年3月期の据え置きはコロナ期。減配はなし(IRBANK) | × |
| ③ PBR | 1.52倍(2026年10月15日、Yahoo Finance)。プライム市場の銀行業の平均は1.6倍(KabuGraph(JPXデータ、2026年9月末の加重平均)) | △ |
| ④ 配当利回り3.5〜4% | 2.60%(上の「配当利回りはどうだった?」の「今」の行) | × |
| 補足 利益が増えた年は増配しているか | 当期利益が増えた年のうち、2017年3月期は25円で据え置き。それ以外は増配(IRBANK) | △ |
| 補足 配当性向30〜40% | 2026年3月期は38%(IRBANK) | ○ |
僕のルールでは見送りです。業績と配当はしっかり伸びていますが、コロナ期以外の据え置きがあり、今の配当利回りも3.5%に届かないためです。
※僕の自己流のルールで判定した、僕自身の判断です。この株の購入や売却を勧めるものではありません。投資は自己責任でお願いします。
このシリーズは「この株を買うべき」という話ではありません。10年という時間で、株価と配当がどう動くのかを記録して、自分の投資の考え方を整理するためのものです。
何も起きない時間に、配当が「持ち続ける理由」をくれる。
5. 今日からできること
- 持っている株の「10年の配当の推移」を1社だけ見てみる:会社のIRページや証券会社のアプリで、減配した年があるかを確認します
- 会社の配当方針の言葉をメモする:「累進配当」「配当性向〇%」「毎期増配」など、どんな約束をしているかを書き出してみます
- 「株価が5年動かなかったら自分はどうするか」を1行で書いておく:例えば「配当が増えている間は持ち続ける」など、迷ったときに見返せるルールを決めます
6. まとめ
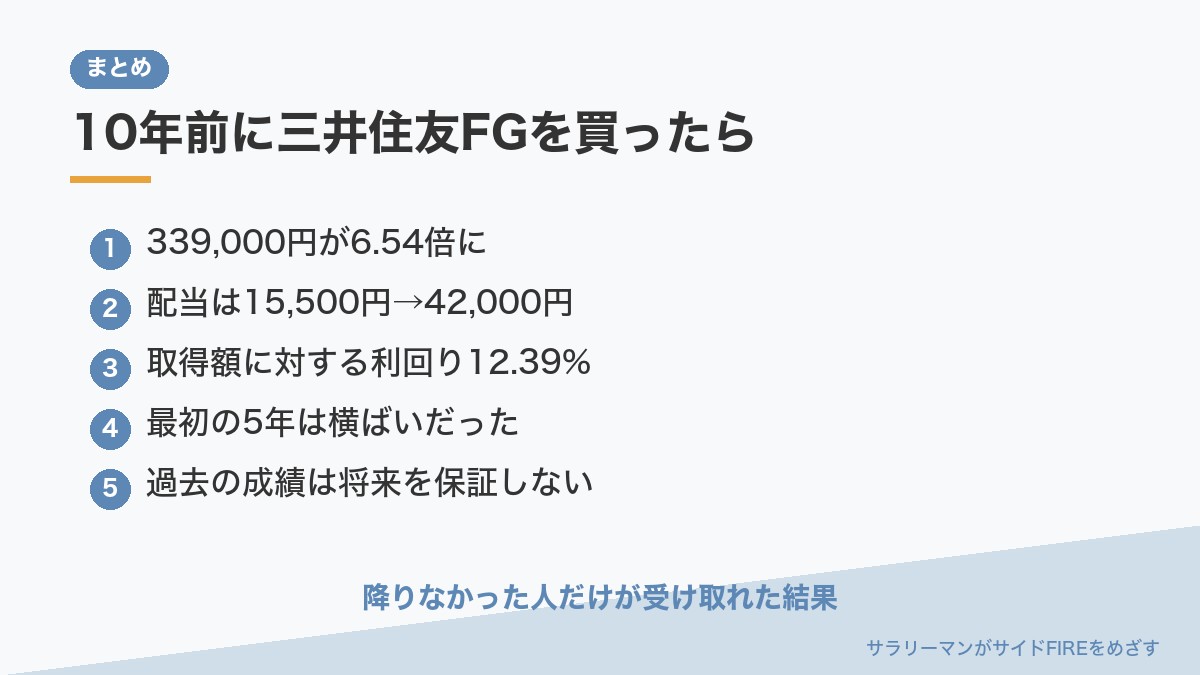
- 10年前に三井住友FGを100株(339,000円)買っていたら、株+配当で2,216,800円、6.54倍になっていた
- 2024年(1株→3株)と2026年(1株→2株)の株式分割で、100株は600株に増えている
- 配当は2017年の15,500円から2025年の42,000円へ。暦年で見て一度も減っていない
- 2017〜2021年の評価額はほぼ横ばいで、2020年末には買値を下回っていた
- 2022年以降、金利環境の変化や最高益の更新とともに大きく伸びた
過去の成績は、将来の成績を保証するものではありません。今回の結果は、あくまで「過去10年ではこうだった」という記録です。
次回は、時価総額7位の日立製作所を取り上げる予定です。
あわせて読みたい記事:
- もしも10年前に三菱UFJ株を買っていたら|配当と株価で7.69倍に
- 負けない投資のすすめ|会社員の僕がインデックスと高配当株を組み合わせる理由
- サイドFIREの第一歩|配当100円と副業1,000円から始めよう
出典:株価・配当データは Yahoo Finance(8316.T)、データ取得日 2026年10月9日(2026年9月の中間配当のみ、三井住友フィナンシャルグループの決算短信の値で補正)。
※本記事は情報提供を目的としたもので、特定の金融商品の購入を勧めるものではありません。投資は自己責任でお願いします。
コメント