「投資を始めたいけど、損をするのが怖い」「どの株が上がるかなんて、わからない」
そう感じている人は多いと思います。僕もそうでした。だから僕は、投資の方法を探すときに「勝つ方法」ではなく「負けない方法」を探しました。
この記事では、会社員で双子パパの僕が、S&P500のインデックス投資と日本の高配当株を組み合わせている理由をまとめます。このブログで書いている投資の記事は、すべてこの考え方がベースになっています。
1. 僕が探したのは「勝ちたい投資」より「負けない投資」
投資の話になると、「何倍になった」「この銘柄が熱い」といった話題が目立ちます。でも、平日は営業の仕事、家では双子の子育てという生活の中で、毎日相場を追いかけるのは現実的ではありません。
そこで僕が大事にしたのは、次の2つです。
- 相場が荒れても、慌てて売らずにいられること
- いつ、どうやってお金を使うか(出口)が、シンプルであること
大きく勝つことより、退場しないこと。続けられること。それが、会社員の僕にとっての「負けない投資」です。
波に乗る投資より、波に落とされない投資を。
2. インデックス投資と高配当投資、それぞれの役割
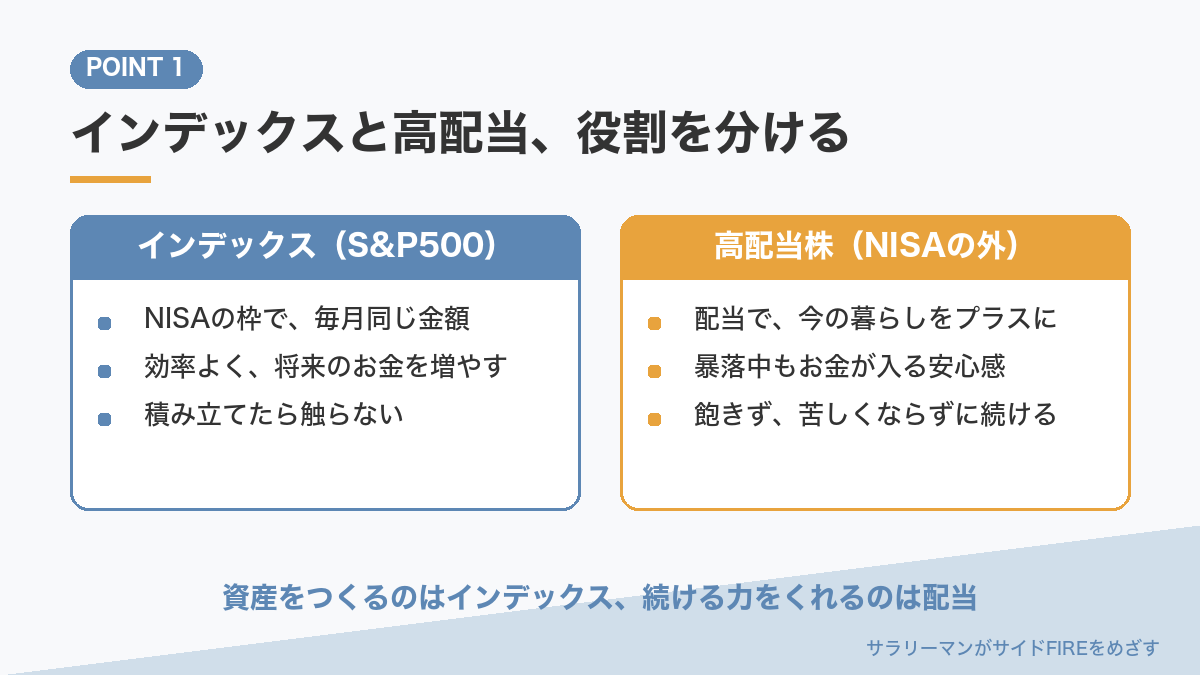
僕はSBI証券の新NISAの枠は、S&P500のインデックスファンドで埋めると決めています。日本の高配当株は、NISAの外で持っています。この2つには、はっきり役割を分けています。
| インデックス投資(S&P500) | 高配当投資(日本株) | |
|---|---|---|
| 役割 | お金を効率よく増やす | メンタルを守り、出口を整える |
| 得意なこと | 市場全体の成長をまるごと取り込む | 持っているだけで、配当という形でお金が入る |
| どんなお金? | 将来のためのお金 | 今の暮らしをプラスにするお金 |
| 僕の使い方 | コツコツ積み立てて、基本は触らない | 買ったら持ち続けて、配当を受け取る |
インデックス投資は「投資の最大効率」
個別の会社を選ばず、市場全体にまとめて投資する。どの会社が勝つかを当てなくていいのが、インデックス投資のいいところです。お金を増やす効率という点では、僕はこれ以上の方法を知りません。だから、資産づくりの土台はインデックス投資にしています。
高配当投資は「メンタルケア」と「出口戦略」
一方で、インデックス投資には弱点もあります。株価が下がっているときは、ただ評価額が減っていくのを見ているしかありません。
高配当株は、株価が下がっている間も配当が入ってきます(もちろん、減配のリスクはあります)。「下がっていても、お金は入ってきている」という事実が、慌てて売らないための支えになる。これが、僕が高配当投資を「メンタルケア」と呼んでいる理由です。
もう1つ、高配当投資のいいところは、目の前のお金が手に入る喜びを感じられることです。将来のお金ももちろん大事。でも、何十年も先のためだけに我慢し続けるのは、正直しんどいです。
だから僕は、将来のお金はインデックスで、今のお金のプラスは配当金で充実させると考えています。
増やすのはインデックス、心を守るのは配当。
3. NISAはインデックスで埋める。高配当株は「飽きない・苦しくならない」ため
投資で資産をつくるなら、効率よく運用できるインデックスを、長く続けることがいちばんだと考えています。だから、税金がかからない新NISAの枠は、インデックスファンドで埋めます。
積み立ての金額は、ボーナスが入っても変えず、毎月同じ金額です。多く入れたり減らしたりと迷わないことが、続けるコツだと思っています。
ただ、インデックスだけだと、人は飽きます。何十年も先のために毎月お金を入れ続けるだけでは、今が苦しくなることもあります。そこで、目の前で配当という形の成果が見える高配当株を組み合わせています。
資産をつくるのはインデックス、続ける力をくれるのは配当。
4. 現金は「生活のお金」と「株を買うお金」に分けておく
もう1つ大事にしているのが、現金を2つに分けて持っておくことです。
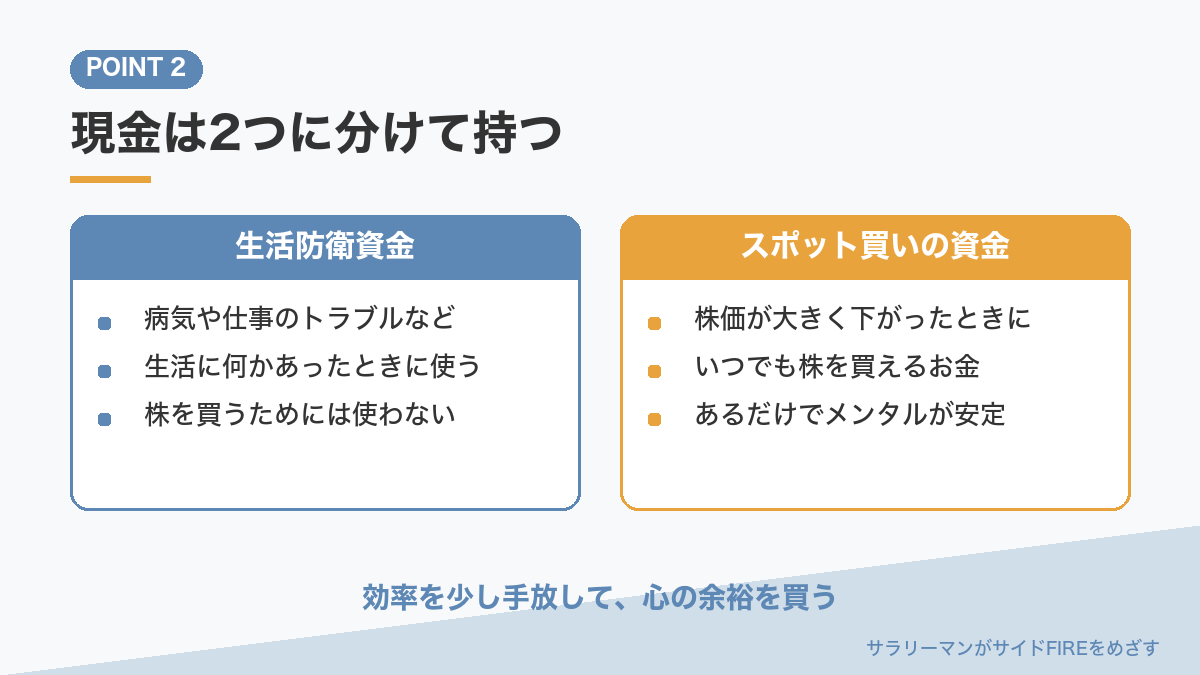
- 生活防衛資金:病気や仕事のトラブルなど、生活に何かあったときに使うお金
- スポット買いの資金:株価が大きく下がったときなどに、いつでも株を買えるお金
現金で持っておく分、運用の効率は落ちます。それでも、「いつでも株を買えるお金がある」というだけで、メンタルがとても安定します。暴落が「怖いもの」から「買えるチャンス」に変わるからです。
ポイントは、この2つをはっきり分けておくこと。生活のためのお金で株を買ってしまうと、いざというときに困ります。分けておけば、迷わずに動けます。
効率を少し手放して、心の余裕を買う。
5. 高配当投資は「出口戦略」がかんたん
投資では「いつ、どれだけ売って使うか」という出口が、実はいちばん難しいと言われます。
インデックス投資の場合、お金を使うときは、自分で売って取り崩す必要があります。いつ売るか、毎月いくら売るか、暴落したときはどうするか。決めることがたくさんあります。
高配当株なら、株を売らなくても、配当がそのまま使えるお金になります。「配当の範囲で使う」と決めておけば、売るタイミングに悩む必要がありません。サイドFIRE(資産収入と少しの労働で暮らす働き方)をめざす僕にとって、このシンプルさは大きな魅力です。
6. 買ったら放置できる投資にする
もう1つ大事にしているのが、売買の回数を増やさないことです。
売ったり買ったりを繰り返すほど、手数料や税金がかかります。少しずつでも積み重なると、せっかくの利益が削られてしまいます。いわゆる「手数料負け」です。
それに、売買のたびに「今が売りどきか」と考えるのは、時間も気力も使います。仕事と子育てで忙しい僕には、それは続けられません。
だから、インデックスは積み立てたら触らない。高配当株も、買ったら持ち続けて配当を受け取る。買ったら放置できる仕組みにしておくことが、続けるためのコツだと思っています。
いちばんのコストは、手数料ではなく「迷う時間」かもしれない。
7. 僕が銘柄を選ぶときに見ていること
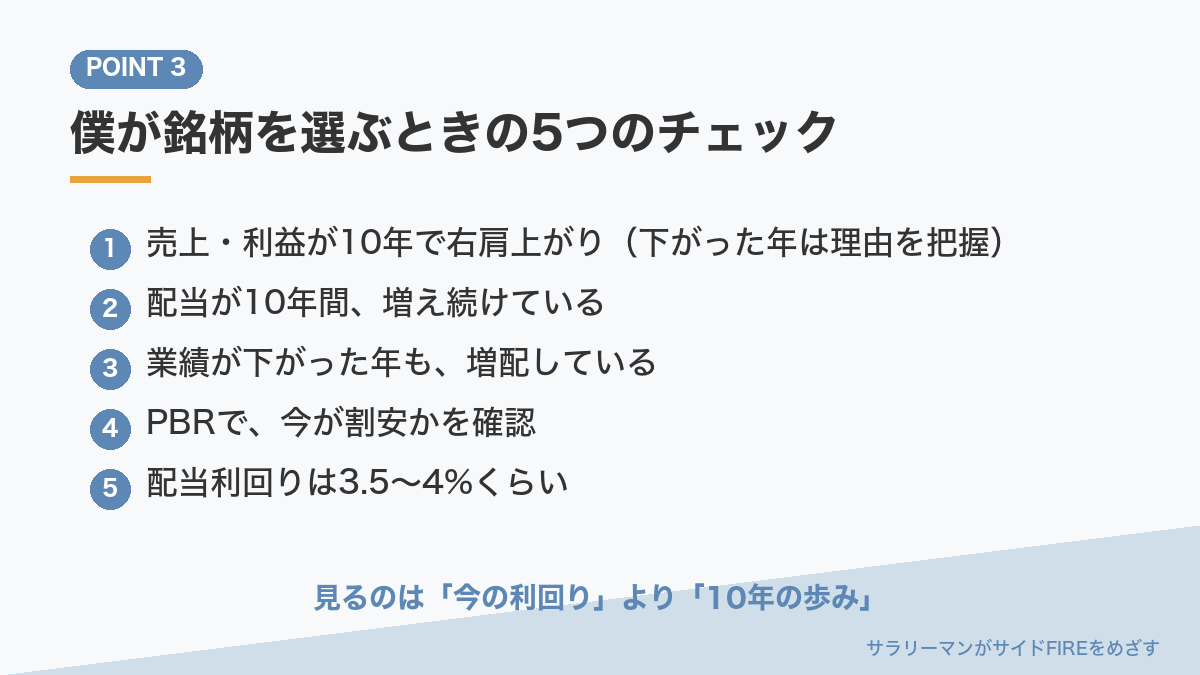
高配当株の選び方というと難しそうですが、僕は難しく考えていません。見ているのは、次の5つだけです。
① 売上と利益が、10年間で右肩上がりか
まず、売上と利益が10年かけて伸びているかを見ます。コロナの時期などに一時的に下がっている会社もありますが、それは下がった理由をはっきり把握できれば、候補に残します。
② 配当が、10年間増え続けているか
配当が10年間、減らずに増えているか(増配が続いているか)を確認します。
③ 業績が下がった年も、増配しているか
特に注目しているのがここです。コロナで売上や利益が下がった年でも配当を増やしていた会社は、株主に配当を出し続ける意志が強いと感じます。
④ PBRで、今が割安かを確認する
いい会社でも、高すぎる値段で買うと配当利回りが下がります。PBR(株価純資産倍率)を見て、今の株価が割安かどうかを確認します。
⑤ 配当利回りは3.5〜4%くらい
利回りは高ければいいわけではありません。高すぎる利回りは、株価が大きく下がっているサインのこともあります。僕は3.5〜4%くらいを目安にしています。
見るのは「今の利回り」より「10年の歩み」。
8. 高配当投資の弱点も知っておく
いいことばかりではありません。実際にやってみて感じている弱点も書いておきます。
配当が増えるまで「意味があるのか」と不安になる
始めたばかりのころは、受け取る配当の金額は小さいです。「この金額で、本当に意味があるのか」と不安になることがあります。配当が目に見えて増えるまでには、時間がかかります。
インデックス投資と違って、メンテナンスが必要
インデックスファンドは積み立てたら触らなくていいですが、個別株はそうはいきません。実際に僕も、持っていた会社のうち3社ほどで上場廃止のアナウンスがあり、売却しました。基本は持ち続けるけれど、ときどき点検は必要。ここはインデックス投資との大きな違いです。
配当のたびに税金がかかり、効率はインデックスより低い
僕は高配当株をNISAの外で持っているので、配当が出るたびに税金(約20%)が引かれます。利益を出さずに中で運用し続けるインデックスファンドに比べると、お金を増やす効率では不利です。
正直に言えば、FIREをめざして効率よく資産を増やしたいなら、インデックス投資のほうが効率はいいと僕も思っています。それでも配当を選ぶのは、効率よりも「続けられること」を大事にしているからです。
値上がりは大きくなりにくく、業種もかたよりやすい
利益を配当として出す分、値上がりは大きくなりにくい傾向があります。また、配当が多い会社は金融や商社など特定の業種に集まりやすく、減配のリスクもゼロではありません。
だからこそ僕は、高配当株だけに投資するのではなく、土台はインデックス、高配当株は役割を決めて組み合わせるようにしています。
9. 配当金は自由に使っていい
受け取った配当金の使い道は、自由でいいと思っています。再投資してもいいし、ちょっとした贅沢に使ってもいい。浪費だってかまいません。
投資を続けている一般の人は、だんだんお金を貯めることが得意になっていきます。でも、お金を使う力は、意識しないと育ちません。
貯めることに慣れすぎると、いざお金が十分にたまったときに「使えない」「減るのが怖い」となりかねません。だから、お金がたまり切る前から、使う練習をしておくことが大事だと思っています。
僕の場合は、趣味に使うお金を配当金から出しています。元本には手をつけず、配当の範囲で楽しむ。これなら罪悪感なく使えて、使う練習にもなります。
サイドFIREは、お金を使って時間や暮らしを豊かにするためのもの。配当金は、お金を使う力を練習するためのお金でもあると考えています。
増やす力と同じくらい、使う力も大切。
10. 「もしも10年前に」シリーズで見えたこと
このブログでは、「もしも10年前にこの株を買っていたら」というシリーズで、時価総額の大きい日本企業を1社ずつ振り返っています。
例えばソフトバンクグループは、10年で7倍以上になりましたが、増えた金額のほとんどは値上がりによるもので、配当はごくわずかでした。結果だけ見ればすばらしい数字です。でも僕は、あの値動きと長く付き合える自信がありません。
一方で、配当を受け取りながら長く持ち続けるだけで、購入額の半分以上を配当で取り戻せている会社もありました。持ち続けることの力を、数字であらためて感じています。
11. まとめ:負けない投資で、半分自由な暮らしへ
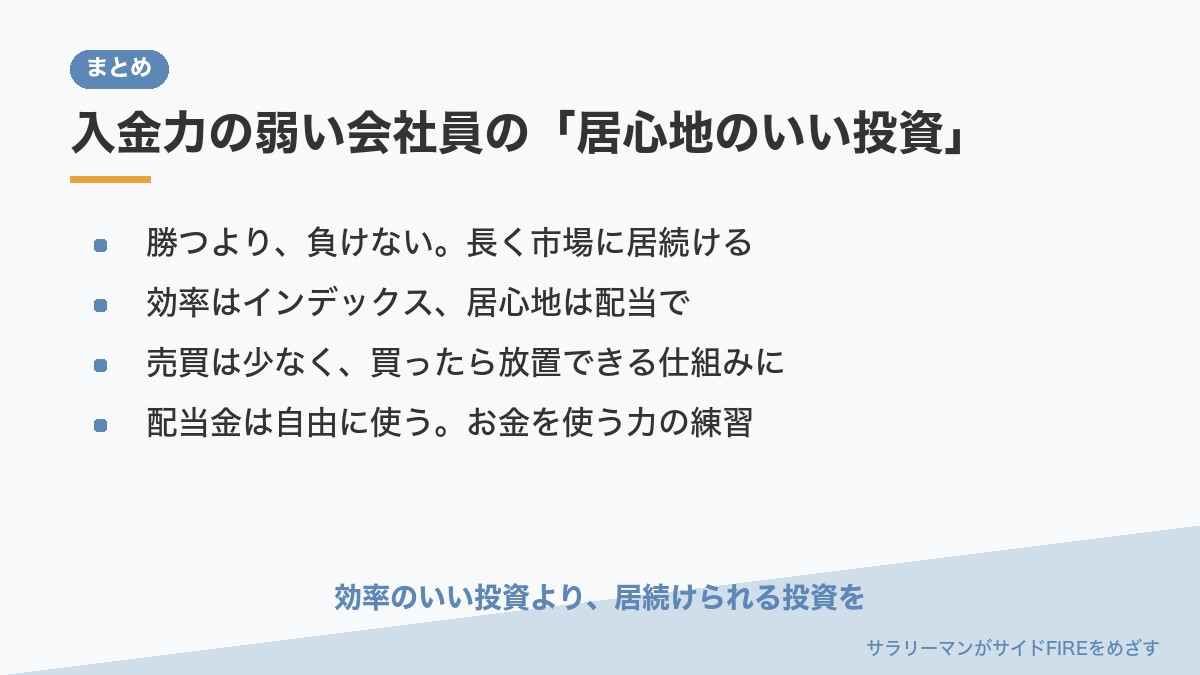
- 探したのは「勝つ方法」ではなく「負けない方法」
- インデックス投資(S&P500)で、お金を効率よく増やす
- 高配当投資で、メンタルを守り、出口をシンプルにする
- 売買の回数を増やさず、買ったら放置できる仕組みにする
- 銘柄選びは「10年の売上・利益・配当の歩み」「割安さ」「利回り3.5〜4%」を見る
- NISAの枠はインデックスで埋め、毎月同じ金額を積み立てる
- 将来のお金はインデックスで、今のお金のプラスは配当金で
- 現金は「生活防衛資金」と「スポット買いの資金」に分けて持つ
- 配当金は自由に使っていい。お金を使う力の練習にもなる(僕は趣味のお金に)
- 効率も大事だが、居心地のよさも大事。入金力の弱い一般人こそ、長く市場に居続けられる投資を
- 不安やメンテナンスなどの弱点も知ったうえで、役割を決めて組み合わせる
効率だけを見れば、インデックス投資が有利です。でも、いちばん大事なのは、長く市場に居続けること。途中でやめてしまえば、どんなに効率のいい方法も生きません。
投資は、効率がいいことも大事。でも、居心地がいいことも同じくらい大事です。
毎月たくさんのお金を投資に回せる人なら、効率を突き詰めるのもいいと思います。でも僕のように、入金力がそれほど強くない一般の会社員は、そうはいきません。少しずつしか積み上げられないからこそ、途中で嫌にならず、暴落でも降りずにいられる「居心地のいい投資」が必要です。
インデックスで効率を取り、配当で居心地を取る。これが、入金力の弱い一般人の僕がたどり着いた投資の考え方です。
効率のいい投資より、居続けられる投資を。
投資のやり方に正解はありません。でも、自分が続けられるやり方を見つけることが、いちばんの近道だと思っています。このブログでは、これからもこの考え方で、僕の投資の記録を残していきます。
サイドFIREをめざす理由は、こちらの記事に書いています。
👉 私がサイドFIREを目指す理由|仕事・家族・健康から考えた“お金の目的”
※本記事は情報提供を目的としたもので、特定の金融商品の購入を勧めるものではありません。投資は自己責任でお願いします。
コメント